Как принимать инвестиционные решения системно? 20 октября в Высшей школе бизнеса НИУ ВШЭ пройдет презентация программы профессиональной переподготовки «Финансовые и фондовые рынки». На встрече расскажут: • как устроена программа и обучение; • какие темы изучают — от оценки активов и формирования инвестиционного портфеля до работы с инструментами фондового рынка; • кто преподает на программе; • для кого подойдет обучение: частных инвесторов, трейдеров, финансовых аналитиков, инвестиционных банкиров, специалистов профессионального рынка ценных бумаг и IR. Встречу проведет Алексей Бачеров — академический руководитель программы, доцент ВШБ НИУ ВШЭ, управляющий активами и инвестор с опытом более 20 лет. После презентации можно будет задать вопросы и пообщаться с Алексеем и другими участниками. 📅 20 октября, 19:00–20:30 📍 Москва, Шаболовка, 26 Участие бесплатное, по предварительной регистрации.
Алексей Бачеров
Результаты стратегии AITRUST 2.0 (END DATE 2026-09-30)
Cтратегия AITRUST 2.0 является долгосрочной инвестиционной портфельно-алгоритмической стратегией с высоким уровнем диверсификации и активным динамическим управлением, представляющей из себя инновационный микс трёх других стратегий - ABTRUST, ABIGTRUST и AHTRUST. Как и ее предшественник AITRUST данная стратегия сочетает в себе преимущества разных типов стратегий - портфельных инвестиций с аллокацией по классам активам и алгоритмической торговли, но также имеет увеличенную долю вложений в тщательно отбираемые акции "альфа-скакуны"...
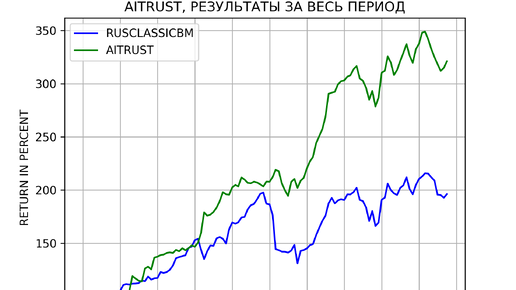
Результаты стратегии AITRUST (END DATE 2026-09-30)
Cтратегия AITRUST является долгосрочной инвестиционной портфельно-алгоритмической стратегией с высоким уровнем диверсификации и активным динамическим управлением, представляющей из себя микс двух других стратегий - ABTRUST и ABIGTRUST. Она сочетает в себе преимущества обоих типов стратегий - портфельных инвестиций с аллокацией по классам активам и алгоритмической торговли. Сила стратегии AITRUST заключается в раскореллированности результатов портфельного и алгоритмического инвестирования и более...
Статистика. Доходность индексов на акции и облигации, рассчитываемые Московской биржей, на 09.10.2026 Доходность посчитана на срок: ✅ неделя ✅ 1 месяц ✅ 1 квартал ✅ Полгода ✅ 9 месяцев ✅ 1 год ✅ к началу года Активы представленные в расчете: ✅ IMOEX – основной индекс MOEX ✅ MCFTR – индекс полной доходности "брутто" российский акций (IMOEX с учетом дивидендов) ✅ MOEXBMI – индекс широкого рынка, включает 100 компаний ✅ MOEX10 – индекс 10 самых ликвидных компаний ✅ MOEXBC – индекс голубых фишек ✅ MCXSM – индекс компаний малой и средней капитализации Отраслевые индексы: ✅MOEXOG - нефть и газ ✅MOEXEU - электроэнергетика ❌MOEXTL - телеком ✅MOEXMM - металлы и добыча ✅MOEXFN - финансы ✅MOEXCN - потребительский сектор ✅MOEXCH - химия и нефтехимия ✅MOEXTN - транспорт ✅MOEXIT - IT сектор ✅MOEXRE - строительные компании ✅MOEXINN - инновационные компании Индексы облигаций: ✅RGBI - ценовой индекс государственных облигаций ✅RGBITR - индекс полной доходности "брутто" государственных облигаций (индекс RBGI с учетом купонов) ✅RUGBINFTR - индекс полной доходности государственных облигаций ОФЗ ИН ✅RUСBITR - индекс полной доходности корпоративных облигаций ✅RUMBITR - индекс полной доходности муниципальных облигаций ✅RUABITR - композитный индекс полной доходности облигаций на MOEX
Насколько точны прогнозы аналитиков
Каждого, кто чуть-чуть погрузился в инвестиции, со временем начинает интересовать вопрос - насколько точны прогнозы, которые дают аналитики, а в текущих реалиях - блогеры и различные советники? Можно ли им доверять? Казалось бы, в чем проблема посчитать частоту удачных и неудачных на исторических данных? Однако, как несложно догадаться, легко получить данные о сделанных ранее прогнозах не получится, даже если они у кого-то есть. Причина банальная, и легко определяема. Ещё в 2019 году я предпринимал...