Ксюша копит на квартиру
59
подписчиков
Коплю на свою квартиру, откладываю около 50% дохода и простыми словами рассказываю про деньги, бюджет, накопления и инвестиции.
Показываю свой путь: как веду бюджет, инвестирую с небольших сумм, разбираюсь с ошибками. Все полезные материалы про накопления, квартиру и инвестиции – в статьях канала!
Коплю на свою квартиру, откладываю около 50% дохода и простыми словами рассказываю про деньги, бюджет, накопления и инвестиции.
Показываю свой путь: как веду бюджет, инвестирую с небольших сумм, разбираюсь с ошибками. Все полезные материалы про накопления, квартиру и инвестиции – в статьях канала!


3 недели назад
• Вы подписаны
На счетах лежало 130 000₽ «на потом». И именно они спасли меня от паники
Иногда финансовая система кажется лишней заморочкой. Ну правда. Продукты на одном счёте, медицина на другом, транспорт отдельно, подарки отдельно, налоги отдельно. Открываешь приложение, а там маленькое отделение бухгалтерии имени меня. Я сама иногда смотрю на эти фонды и думаю: Ксюша, ну можно же было проще. А потом возникает какая-нибудь жизненная ситуация, и ты внезапно понимаешь: нет, не зря. Недавно у нас был момент, когда мы стали прикидывать, что будет, если у мужа изменится ситуация с работой...

3 недели назад
• Вы подписаны
Я откладывала 278₽ в день. Через 10 месяцев на счёте 87 000₽
В октябре прошлого года я решила провести маленький эксперимент: попробовать накопить 100 000₽ так, чтобы мы с мужем почти не почувствовали эту сумму в обычной жизни. Тогда я работала параллельно в офисе, была уставшая, писала пост уже на последних силах и немного криво посчитала сумму)) У меня получилось, что для 100 000₽ за год нужно откладывать 278₽ в день. По факту 100 000 / 365 = 273,97₽. Но эксперимент уже родился как #278_рублей_в_день, поэтому так и оставила. И вот спустя 10 месяцев 19 дней на счёте уже 87 003,68₽...

1 месяц назад
• Вы подписаны
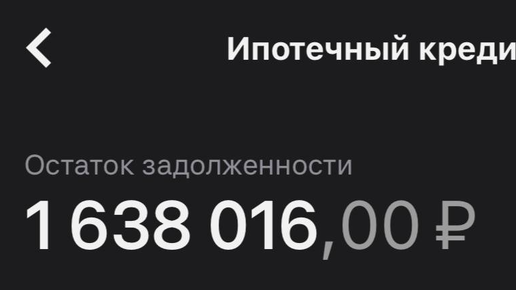
Как за 2,5 месяца мы сократили срок ипотеки на 20 лет
Когда мы взяли ипотеку на 30 лет под 19,09%, я старалась не смотреть на дату закрытия слишком долго. Потому что там был 2056 год. Мне к тому моменту было бы 53 года. И всё это – не за квартиру мечты с видом на парк, а за машиноместо)) Мы взяли его перед переездом в квартиру в Новой Москве. Там с парковкой всё очень весело, если под словом «весело» понимать поиск места 40–60 минут вечером и риск однажды найти машину уже не во дворе, а на штрафстоянке. Машиноместо стоило 2 051 016₽. Первоначальный взнос – 413 000₽...
1 месяц назад
• Вы подписаны
Я перестала копить то, что осталось в конце месяца. Потому что обычно не оставалось ничего
Раньше я очень любила идею: «Сначала поживу месяц, оплачу всё нужное, а в конце отложу то, что останется». Звучит разумно. Сначала продукты, квартира, транспорт, врачи, подарки, жизнь. А потом уже накопления. Только у меня эта схема почти никогда нормально не работала. Потому что в конце месяца обычно оставалась не красивая свободная сумма, а грустный взгляд на карту. Вроде ничего огромного не купила. Вроде не было одной траты, после которой можно сказать: «Ну понятно, вот куда ушли деньги». Они просто постепенно растворялись. Кофе. Доставка. Маркетплейс. Такси. Продукты. Что-то для дома. Крем закончился...
1 месяц назад
• Вы подписаны
Почему высокий доход не спасает от ощущения «денег нет»
Я очень долго думала, что финансовое спокойствие начинается с большой зарплаты. Ну логично же. Когда получаешь мало, денег не хватает. Начнёшь зарабатывать больше – появятся накопления, подушка, инвестиции, отпуск без тревоги и вообще взрослая красивая жизнь. А потом мой доход вырос. И деньги начали улетать ещё быстрее)) Вот это было неприятное открытие. Потому что проблема оказалась не только в сумме дохода. Да, зарабатывать больше очень приятно и правда важно. Но если нет системы, новая зарплата просто быстро становится новой нормой. Раньше доставка казалась дорогой. Потом «ну я же работаю, можно»...
1 месяц назад
• Вы подписаны
Нужно ли объединять все деньги после свадьбы? Мы с мужем выбрали вариант “и да, и нет”
Когда мы поженились, мне казалось, что семейный бюджет – это когда все деньги полностью общие. Ну как будто после свадьбы появляется один большой счёт, куда падают все доходы, а дальше из него оплачивается вообще всё: ипотека, продукты, кофе, косметика, подарки, носки, бензин, маркетплейсы и случайная шоколадка на кассе. Звучит вроде логично. Семья же. Но на практике мне такой формат не очень подошёл бы. Я люблю порядок в деньгах, но не хочу, чтобы брак превращался в бухгалтерию, где за каждую личную покупку нужно объясняться. Поэтому у нас с мужем получилась смешанная система: часть денег общая, часть личная...
