Инвестиционный журнал
3010
подписчиков
На нашем канале вы найдете актуальные новости из мира инвестиций и экономки. Рассказываем, как выгодно вкладывать деньги и приумножить капитал. Полезная информация для начинающих и опытных инвесторов. Подписывайтесь и оставляйте свои комментарии!
На нашем канале вы найдете актуальные новости из мира инвестиций и экономки. Рассказываем, как выгодно вкладывать деньги и приумножить капитал. Полезная информация для начинающих и опытных инвесторов. Подписывайтесь и оставляйте свои комментарии!
3 недели назад
• Вы подписаны
Можно ли создать капитал без богатых родителей и наследства?
Есть очень удобное объяснение чужого финансового успеха: «Ну конечно у него есть деньги. Наверняка родители помогли». И иногда это действительно правда. Кому-то родители купили квартиру. Кому-то дали деньги на первый бизнес. Кто-то получил наследство. Кто-то начал взрослую жизнь без ипотеки, аренды и долгов. Такому человеку объективно проще. С этим бессмысленно спорить. Но затем из правильного наблюдения часто делают совершенно другой вывод: «Если богатых родителей у меня нет, значит создать серьезный капитал практически невозможно»...

3 недели назад
• Вы подписаны
Зачем человеку с 50 000 рублей вообще думать об инвестициях
Есть очень распространенная мысль: «Какие инвестиции, если у меня всего 50 000 рублей?» И на первый взгляд она звучит вполне логично. Что дадут эти деньги? Даже если получить условные 10% годовых, это всего 5 000 рублей. На финансовую свободу не похоже. На пассивный доход тоже. На квартиру не хватит. На жизнь с дивидендов – тем более. И человек делает вывод: «Вот когда накоплю хотя бы миллион – тогда и начну инвестировать». Но здесь возникает проблема. Если просто ждать миллион, он может вообще никогда не появиться...

3 недели назад
• Вы подписаны
Инвестиции только для богатых? Тогда откуда берутся богатые инвесторы?
Есть фраза, которую под статьями об инвестициях можно встретить почти гарантированно: «Инвестиции – это для богатых». Логика кажется понятной. Если у человека миллионы, ему действительно проще покупать акции, облигации, недвижимость и получать доход с капитала. А что делать обычному человеку? Если свободных денег немного, кажется, что инвестиции вообще не имеют смысла. Что изменят 3 000 рублей? Что дадут 5 000? Разве можно создать серьезный капитал, если изначально никакого капитала нет? На первый взгляд ответ очевиден: сначала нужно стать богатым, а уже потом инвестировать...

3 недели назад
• Вы подписаны
Что будет, если откладывать всего 100 рублей в день
100 рублей сегодня – это почти незаметная сумма. Кофе. Небольшой перекус. Какая-то мелочь в магазине. Платная подписка, если разделить ее стоимость на дни. Поездка на транспорте. Мы легко тратим 100 рублей и через несколько часов уже не помним, куда именно они ушли. Поэтому идея: «Откладывать по 100 рублей в день» звучит несерьезно. Ну что изменят эти сто рублей? На квартиру не хватит. На машину тоже. Даже хорошую финансовую подушку быстро не соберешь. Но у маленьких регулярных сумм есть одна особенность...

3 недели назад
• Вы подписаны
Можно годами ругать экономику, а можно начать с 5 000 рублей: что изменится через 10 лет
Есть очень удобная мысль: «Сейчас не время копить». Экономика нестабильная. Цены растут. Жилье дорогое. Зарплата могла бы быть выше. Проценты по кредитам кусаются. Будущее непонятное. Все это можно обсуждать часами. И во многом люди будут правы. Но проблема в другом. Проходит год. Потом второй. Потом пять. А через десять лет человек вдруг обнаруживает, что все это время экономическая ситуация действительно была далека от идеальной, но его личный финансовый результат так и остался равен нулю. И тогда...

4 недели назад
• Вы подписаны
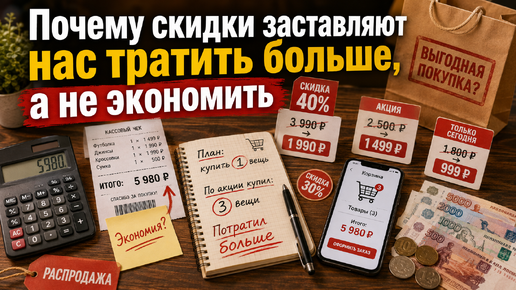
Почему скидки заставляют нас тратить больше, а не экономить
Скидки кажутся одним из самых приятных финансовых явлений в жизни. Заходите в магазин или открываете маркетплейс, видите красную цену, перечеркнутый старый ценник и мысль приходит почти автоматически: «Надо брать. Это же выгодно». Кажется, что в этот момент вы не тратите деньги, а почти спасаете семейный бюджет. Но вот парадокс. Очень часто скидки делают нас не экономнее, а расточительнее. Мы покупаем больше вещей, чем собирались. Чаще заходим в магазины. Легче соглашаемся на спонтанные покупки...