Представьте ситуацию: предприниматель открыл ООО, но бизнес не пошёл. Продаж нет, сотрудники не наняты, деньги на расчётный счёт не поступают. Единственный учредитель числится директором, но зарплату себе не начисляет. Кажется, что и расходов на страховые взносы быть не должно. Однако с 2026 года ситуация изменилась. Теперь даже компания без выручки может быть обязана ежемесячно начислять страховые взносы за своего руководителя. Разбираемся, откуда возникла эта обязанность, сколько придётся платить и кого новые правила не затрагивают...
Экспертный канал Центра электронных услуг
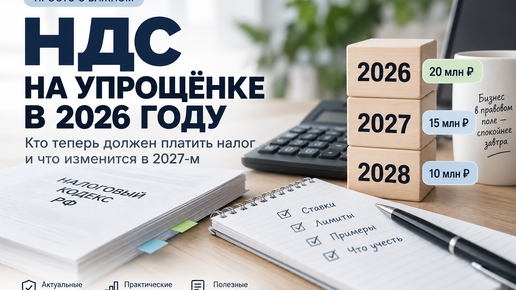
НДС на упрощёнке в 2026 году: кто теперь должен платить налог и что изменится в 2027-м
В 2026 году для предпринимателей на упрощённой системе налогообложения начали действовать новые правила уплаты НДС. Порог дохода для освобождения от налога снизился с 60 до 20 миллионов рублей. Изменения затронули в том числе небольшие предприятия, которые раньше не сталкивались с необходимостью исчислять НДС. При этом в 2027 году порог снизится ещё раз. Поэтому даже тем предпринимателям, которые пока не превышают установленный лимит, важно понимать, как работают новые правила. Разбираемся, когда...
«Цена договора — 1 млн ₽. Значит, НДС начислим сверху». С 1 октября это может сработать иначе
— В договоре цена — миллион рублей. Если появится НДС, просто начислим его сверху. Логика кажется понятной. Компания заключила долгосрочный договор без НДС. Позже из-за изменений законодательства у продавца возникла обязанность платить налог. Значит, миллион остаётся ценой товара или услуги, а НДС покупатель доплатит отдельно? С 1 октября 2026 года в некоторых ситуациях рассчитывать на это будет опасно. Налог придётся заплатить. А вот получить его сверх согласованной цены получится не всегда. Компания заключила договор, когда обязанности платить НДС по этой операции у неё не было...
«В торгах главное — выиграть». Ошибка, из-за которой хороший контракт может стать убыточным
— Ещё немного снизим цену и заберём контракт. До победы один шаг. Конкурент только что сделал новое предложение. Если уступить ещё несколько тысяч — есть шанс выиграть. Кажется, что именно ради этого компания и пришла на торги. Но иногда самое выгодное решение в этот момент — остановиться и проиграть. Потому что выиграть торги и заработать на контракте — не одно и то же. Компания нашла закупку с начальной ценой 1,2 млн рублей. Товар есть. Требования подходят. Поставить в срок можно. Себестоимость посчитали — контракт выглядит интересным...
Чек-лист поставщика: 5 скрытых причин отклонения заявки на электронной площадке в 2026 году
Заявка готова. Товар подходит. Цена просчитана. Документы загружены. А потом — отклонение заявки. Причем иногда поставщика подводит не серьезная ошибка, а одна характеристика, неподходящий документ или сведения, которые никто не перепроверил перед отправкой. Вот 5 неочевидных причин отклонения заявки по 44-ФЗ, которые стоит проверить перед нажатием кнопки «Подать заявку» в 2026 году. Парадоксальная ситуация: компания действительно может поставить нужный товар, но заявку всё равно отклоняют. Причина — в заполнении характеристик...
До 20 млн ₽ за один контракт: что изменится для поставщиков с 1 октября
17,8 млн рублей. Представьте, что утром менеджер видит в ЕИС закупку на такую сумму. Товар компания поставляет каждый день. Цена интересная. Регион подходит. Возможности исполнить контракт есть. Ещё недавно электронного запроса котировок с такой НМЦК быть не могло. Но с 1 октября 2026 года ситуация изменится. Предельная начальная цена контракта для электронного запроса котировок по 44-ФЗ увеличивается с 10 до 20 млн рублей. На первый взгляд — просто поменялась цифра. Для поставщика вопрос интереснее:...