В поиске
Нет
подписчиков
Следим за новостями и выбираем для тебя самое интересное. Только проверенные факты, понятные объяснения и истории с контекстом. Если хочешь быть в курсе событий и не тратить время на бесконечную ленту - ты по адресу.
Следим за новостями и выбираем для тебя самое интересное. Только проверенные факты, понятные объяснения и истории с контекстом. Если хочешь быть в курсе событий и не тратить время на бесконечную ленту - ты по адресу.
16 минут назад
• Вы подписаны
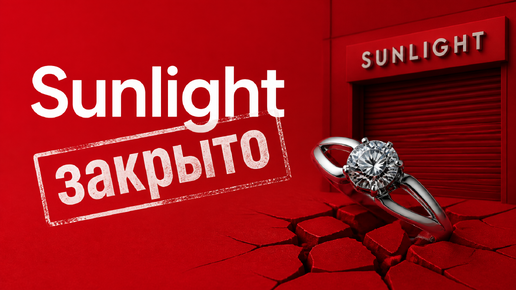
Sunlight: как «вечно закрывающаяся» ювелирная сеть завоевала четверть российского рынка
Компания, которая годами рассылает покупателям сообщения о собственном закрытии: «Уходим с рынка! Раздаём украшения бесплатно, остальное до минус восьмидесяти процентов» — так писала сеть Sunlight в SMS ещё в 2020 году, и магазин в это время спокойно работал, принимая оплату и выкладывая новинки на полки. Абсурд? Да. Нарушение закона о рекламе? Суды и антимонопольная служба подтвердили это не один раз. Но самое поразительное другое: эта репутация вечного обманщика не только не погубила бренд — она...
1 час назад
• Вы подписаны
Экономика как прививка от манипуляций 🧠 Когда понимаешь, как устроены деньги, цены и налоги, тебя становится заметно труднее убедить лозунгом. Базовая экономика — это не про биржевые графики, а про честные ответы на простые вопросы: куда уходят деньги, почему дорожает хлеб и почему обещания «бесплатного» всегда оплачены кем-то другим. 🧾 Налоги и реакция людей. В Мэриленде власти ввели повышенный налог для миллионеров, рассчитывая дополнительно получать около 106 миллионов долларов в год, — но богатые жители просто переехали, и налоговые сборы штата в итоге сократились примерно на 257 миллионов долларов. Похожая история случилась в Орегоне, потерявшем миллиарды после очередного ужесточения. Урок универсальный: люди реагируют не на намерения, а на стимулы, и любой политик, обещающий взять «только у богатых», рассчитывает, что аудитория не помнит об этом механизме. ⚖️ Всё имеет альтернативную цену. Каждая покупка — это отказ от чего-то другого, пусть и неочевидного. BMW за 50 тысяч долларов — это не только машина, но и упущенные инвестиции, которые через 30 лет при умеренной доходности превратились бы примерно в 250 тысяч. Тот же счёт работает со временем: час, потраченный на скроллинг ленты, — это час, не вложенный в навык или доход. Деньги, время и энергия всегда конкурируют между собой за одно и то же место в вашей жизни. 🏷️ Цены — не враг, а сигнал. Когда товара не хватает, цена растёт и тем самым говорит производителям: «делайте больше этого». Когда товар в избытке — цена падает, и производство сокращается. Это не заговор, а самый честный информационный канал экономики. Именно поэтому попытки перекричать его административно заканчиваются одинаково: в Нью-Йорке жёсткий контроль арендной платы подарил городу пустующие квартиры на фоне очередей за жильём; в Зимбабве замороженные цены привели к тому, что фермеры просто перестали возить продукты на рынок; а в Индии гарантированные высокие закупочные цены на пшеницу породили перепроизводство — миллионы тонн зерна сгнили на складах. Искусственно низкая цена рождает дефицит, искусственно высокая — избыток. 📈 Прибыль и убыток — это подсказки. Прибыль говорит бизнесу «продолжай», убыток — «остановись, ресурсы нужны в другом месте». Когда государство поддерживает заведомо убыточные предприятия, оно глушит этот сигнал, и деньги, рабочая сила и материалы остаются там, где они не нужны, вместо того чтобы попасть туда, где от них был бы толк. 💼 Зарплата — тоже цена. Работодатель платит не за часы, а за результат, и зарплата привязана к ценности, которую вы создаёте. Если минимальная оплата поднимается сильно выше рыночной стоимости труда, бизнес не открывает кошелёк, а сокращает вакансии, автоматизирует процессы и режет часы — это не злой умысел, а арифметика выживания. 🤝 Торговля — не война, а сотрудничество. Обмен выгоден обеим сторонам и позволяет каждому заниматься тем, что у него получается лучше всего. Пример на пальцах: юрист, зарабатывающий 300 долларов в час, нанимает уборщицу за 20 — и вместо двух часов уборки работает два часа по своей ставке. Оба богаче, чем были. Понимание этих принципов не сделает вас циником — оно сделает вас невосприимчивым к красивым обещаниям, у которых нет счёта в графе «за чей счёт». 🎯

21 час назад
• Вы подписаны
Как научить инвестировать подростка?
У этой истории есть простая арифметика, которая сначала кажется нечестной по отношению ко взрослым. Если ежемесячно откладывать пять тысяч рублей с восемнадцати лет и держать их в инвестициях под условные восемь процентов годовых до шестидесяти пяти, к пенсии наберётся около тридцати одного миллиона рублей — при том, что собственными руками внесено меньше трёх миллионов. Остальное — это работа времени, сложный процент, который перемалывает маленькие суммы в большие не потому, что человек был гениален, а потому, что он начал рано...

1 день назад
• Вы подписаны
Когда понять, что вы становитесь потихоньку богатым, даже если вы бедный
Богатство редко выглядит так, как в рекламе. Настоящее накапливание денег происходит без ярких сцен: никто не открывает шампанское после очередного пополнения счёта, никто не снимает сторис у банка. Оно похоже на медленный рост дерева — годами кажется, что ничего не происходит, а потом вдруг оглядываешься и не сразу узнаёшь собственную жизнь. Именно поэтому главный парадокс личных финансов звучит непривычно: чем богаче становится человек по-настоящему, тем более обычным и даже скромным он выглядит со стороны...

1 день назад
• Вы подписаны
- Как добиться пассивного дохода в 2026 году? Цифра 70 000 рублей пассивного дохода в месяц звучит красиво, но за ней стоит простая арифметика: при доходности портфеля 8–10% годовых нужен капитал около 10 миллионов рублей. Отсюда главная мысль стратегии — путь к пассивному доходу состоит из двух этапов: Первый — накопительный: вы наращиваете капитал и реинвестируете всё, что он приносит. Второй — доходный: когда планка достигнута, задача меняется, и деньги перестраиваются под максимальную регулярную выплату. Смешивать эти этапы — типичная ошибка: слишком ранний переход к «проеданию» процентов обрывает сложный процент на самом интересном месте. - Инструменты 2026 года: что реально доступно. Депозиты, ещё недавно звезда сбережений, сдают позиции. Ключевая ставка опустилась с исторического максимума 21% до 14%, и средние максимальные ставки по вкладам уже держатся около 10%, причём по длинным срокам они уходят ещё ниже. Вклад это по-прежнему инструмент сохранения, а не роста — особенно с учётом налога на проценты. Зато у облигаций сейчас редкий по местным меркам момент: доходность длинных ОФЗ доходит до 16,8% годовых из-за возросших планов Минфина по заимствованиям. ОФЗ дают фиксированный купон на годы вперёд и максимальную надёжность на рынке, корпоративные бумаги надёжных компаний платят сопоставимо или чуть больше, но за это вы принимаете на себя риск конкретного эмитента. Акции — источник роста, а не гарантированного дохода: дивиденды зависят от прибыли компании и могут сокращаться вместе с ней. Логично держать и российский рынок, и индексные фонды на зарубежные компании через доступные на Мосбирже инструменты — это снижает зависимость от одной экономики и одной валюты. Золото в портфеле — не источник дохода, а страховка: оно не платит купонов и дивидендов, но исторически ведёт себя независимо от рубля и акций, сглаживая просадки портфеля. - Как распределить капитал? Для новичка разумный каркас выглядит так: около 50% в облигации, 35–40% в акции, до 15% в золото. Консервативному инвестору стоит поднять долю облигаций до 60–70% — общая доходность снизится, зато просадки станут терпимыми, а это главный секрет долгих дистанций: выбитый из рынка паникой человек теряет больше, чем любой кризис. - Сколько нужно откладывать до цели в 10 миллионов? При средней доходности около 10% годовых с учётом сложного процента счёт выглядит так: 15 000 рублей в месяц — и цель достигнута за 15 лет; 36 000 рублей — за 10 лет; почти 112 000 рублей — за 5 лет. Обратите внимание на нелинейность: удвоение срока не удваивает взнос, а сокращает его в семь раз. Это и есть сила сложных процентов — на первом этапе она работает на вас, если ничего не выводить. В 2026-м с высокими ставками по облигациям реинвестирование купонов особенно щедро ускоряет траекторию. - Пять принципов, на которых всё держится. 1) Начинайте с малых сумм и наращивайте взносы по мере роста дохода — идеальный старт куда важнее идеального портфеля. 2) Пополняйте счёт регулярно и по автомату, а не по настроению. 3) Реинвестируйте весь доход: каждый выведенный купон — это минус годы на дистанции. 4) Диверсифицируйте: ни один инструмент, включая ОФЗ, не должен составлять весь портфель. 5) Честно определите свой уровень риска и срок — от этого зависят пропорции, а не от чужих историй успеха. Стратегия, по сути, скучна: счёт, регулярные взносы, ребалансировка раз в год. Но скука здесь — признак работающей системы, а финальный доход в 70 000 рублей в месяц складывается из сотен незаметных решений, начиная с первого взноса на этой неделе.

1 день назад
• Вы подписаны
Почему мы откладываем важное и как наконец начать
План составлен, будильник поставлен, мотивационные цитаты сохранены в закладки. А вечером оказывается, что день прошёл, дело не сдвинулось ни на шаг, зато лента новостей изучена до последнего поста трёхлетней давности. Это не лень и не слабый характер — это самосаботаж, и у него есть вполне конкретные причины. Разберёмся, откуда она берётся и что с этим делать. Чаще всего бездействие упирается в четыре преграды, и все они — в голове, а не в расписании. Страх неизвестности. Психика устроена консервативно: ей дороже привычное, пусть и плохое, чем новое, пусть и перспективное...