Финансы без воды
47
подписчиков
Разбираю финансы так, чтобы было понятно с первого раза. Вклады, инвестиции, налоги, кредиты, бюджет — без сложных терминов и занудных лекций. Пишу о том, как сохранить деньги, приумножить их и не потерять на скрытых условиях банков и фондов.
Разбираю финансы так, чтобы было понятно с первого раза. Вклады, инвестиции, налоги, кредиты, бюджет — без сложных терминов и занудных лекций. Пишу о том, как сохранить деньги, приумножить их и не потерять на скрытых условиях банков и фондов.


8 часов назад
• Вы подписаны
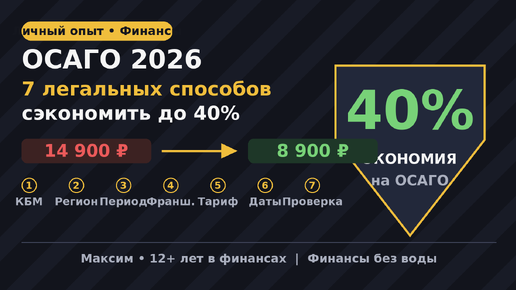
ОСАГО в 2026 году: как сэкономить до 40% на страховке — 7 легальных способов
Мой сосед по парковке в октябре продлил ОСАГО за 14 200 ₽. Сорок минут спустя я купил полис на машину той же модели, того же года и той же мощности — за 8 650 ₽. Мы живём в одном дворе, разница в возрасте у нас восемь лет, а в цене полиса — 5 550 рублей. Всё легально. Никакой магии: восемь полей анкеты и три лишние галочки, которые он нажал, а я нет. Он переплачивает 5 550 ₽ каждый год. За десять лет это новый смартфон, отправленный в чужой карман. За январь–август 2026 года средний годовой полис подорожал до 7 761 ₽ (+6,8% к прошлому году), а средняя выплата перевалила за 126 тысяч рублей...
2 дня назад
• Вы подписаны
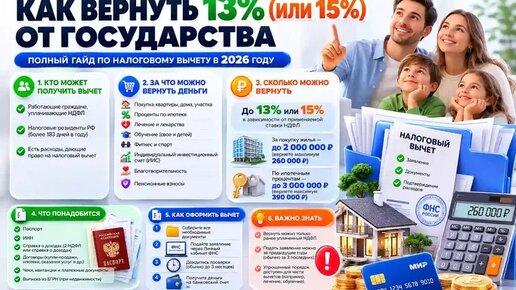
Налоговый вычет за обучение: как вернуть до 33 800 ₽ за вуз, школу и даже онлайн-курсы
В этом году можно забрать у государства до 33 800 ₽ — просто за то, что вы или ваши дети где-то учитесь. Это не акция, не кешбэк от банка и не лотерея: возврат части вашего же НДФЛ. Лимиты с 2024 года выросли почти в полтора раза, а налоговая, как и прежде, не спешит напоминать об этом в личном кабинете — уведомление придёт, только если учебное заведение само передало данные. За 12 лет работы с деньгами я проверял сотни деклараций и почти всегда видел одну картину: люди оформляют вычет за квартиру, знают про «детские» вычеты — и напрочь пропускают вычет за обучение...
3 дня назад
• Вы подписаны
Я закрыл 3 кредита за год — схема «снежный ком» в реальных цифрах
Год назад у меня было три кредита на общую сумму 847 000 ₽ и ежемесячный платёж 54 400 ₽ — почти 60% моего дохода. Я не спал, не планировал отпуск и каждый день проверял баланс, боясь просрочки. Через 12 месяцев все три кредита закрыты. Переплата по процентам — 114 200 ₽ вместо 198 000 ₽, если бы я гасил по графику. Экономия — 83 800 ₽ живыми деньгами, из них 34 000 ₽ от ускоренного погашения и ещё 49 800 ₽ от рефинансирования, которое срезало ставку с 27% до 19,9%. Меня зовут Максим, в финансах я больше двенадцати лет...

4 дня назад
• Вы подписаны
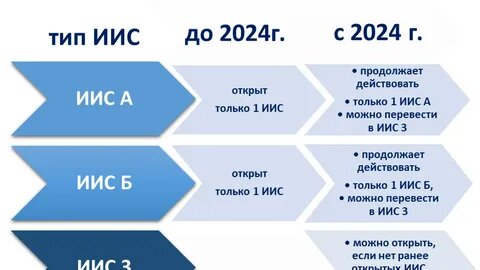
ИИС-3: что изменилось в 2026 году и стоит ли открывать — простыми словами
Привет, друзья! На связи Максим. В финансах я уже больше двенадцати лет — открывал первый ИИС ещё в 2015-м, когда про него половина брокеров толком не знала. С тех пор счёт эволюционировал трижды, и сейчас мы подошли к важной развилке: 2026 год — последний, когда ИИС-3 открывается на минимальный срок 5 лет. С 2027-го срок начинает расти — 6, 7, 8… пока к 2031 году не достигнет 10 лет. Звучит как «торопитесь!»? Не совсем. Давайте разберёмся без эмоций — что изменилось, кому это выгодно и кому лучше оставить всё как есть...
5 дней назад
• Вы подписаны
Я держал долг 180 000 ₽ на кредитке под 59% — как перешёл на 300 дней без процентов и сэкономил 41 000 ₽
Меня зовут Максим, в финансах я больше двенадцати лет. Кредитные карты — единственный инструмент, который может быть либо лучшим другом, либо злейшим врагом. Я видел тысячи историй: от идеальных до катастрофических. Но сначала — моя собственная. Полгода назад у меня висел долг 180 000 ₽ на кредитке Сбера. Ставка после грейса — 59,8% годовых. Грейс я просрочил на три дня — и проценты начислили за весь период с первого дня покупки. Сумма набежала такая, что я сел и посчитал: за год я переплачу 41 000 ₽ только на процентах...

6 дней назад
• Вы подписаны
7 признаков финансовой пирамиды: как не потерять сбережения в погоне за доходностью
Привет, друзья. На связи Максим. В финансах я уже больше двенадцати лет — видел МММ-подобные схемы нулевых, «Кэшбери» десятых, крипто-хайп двадцатых. И знаете что? Пирамиды не исчезают. Они мутируют быстрее, чем люди учатся их распознавать. В первом полугодии 2026 года Банк России выявил 929 финансовых пирамид. За весь 2025-й — более 7000. 74% из них принимали деньги через криптокошельки, которые невозможно отследить. На этих кошельках скопилось больше 1 млрд рублей в эквиваленте — это чужие сбережения, чужие кредиты, чужие надежды...