Многие экономисты сталкиваются с одной и той же проблемой: все затраты собраны, а себестоимость всё равно вызывает вопросы.
Причина обычно в непонимании простой логики:
Кто для кого работает и кому должны быть переданы затраты каждого места возникновения.
Вспомним, что такое МВЗ и зачем они нужны:
Место возникновения затрат (МВЗ) — это подразделение или участок, где формируются расходы.
Например:
- автоколонна легкового транспорта;
- автоколонна грузового транспорта;
- автобусный парк;
- материально-техническое снабжение;
- ремонтный цех;
- котельная.
Каждое из этих подразделений несёт свои расходы:
- заработная плата;
- материалы;
- электроэнергия;
- амортизация;
- отопление;
- услуги сторонних организаций.
Но важно не только собрать эти расходы. Необходимо понять:
Кто для кого работает и кому эти затраты должны быть переданы.
Именно в этом заключается логика распределения затрат.
Пример: автотранспортное предприятие
Основные МВЗ:
- Легковой транспорт
- Грузовой транспорт
- Автобусный парк
Вспомогательные МВЗ:
- Котельная
- Ремонтный цех
- Материально-техническое снабжение (МТС)
Объект калькуляции — 1 машино-час работы транспорта.
Шаг 1. Котельная
Котельная отапливает все подразделения.
База распределения затрат котельной между МВЗ: площадь помещений.
Шаг 2. Ремонтный цех
Ремонтирует транспорт, котельную и МТС.
База распределения затрат ремонтного цеха между МВЗ: человеко-часы ремонта.
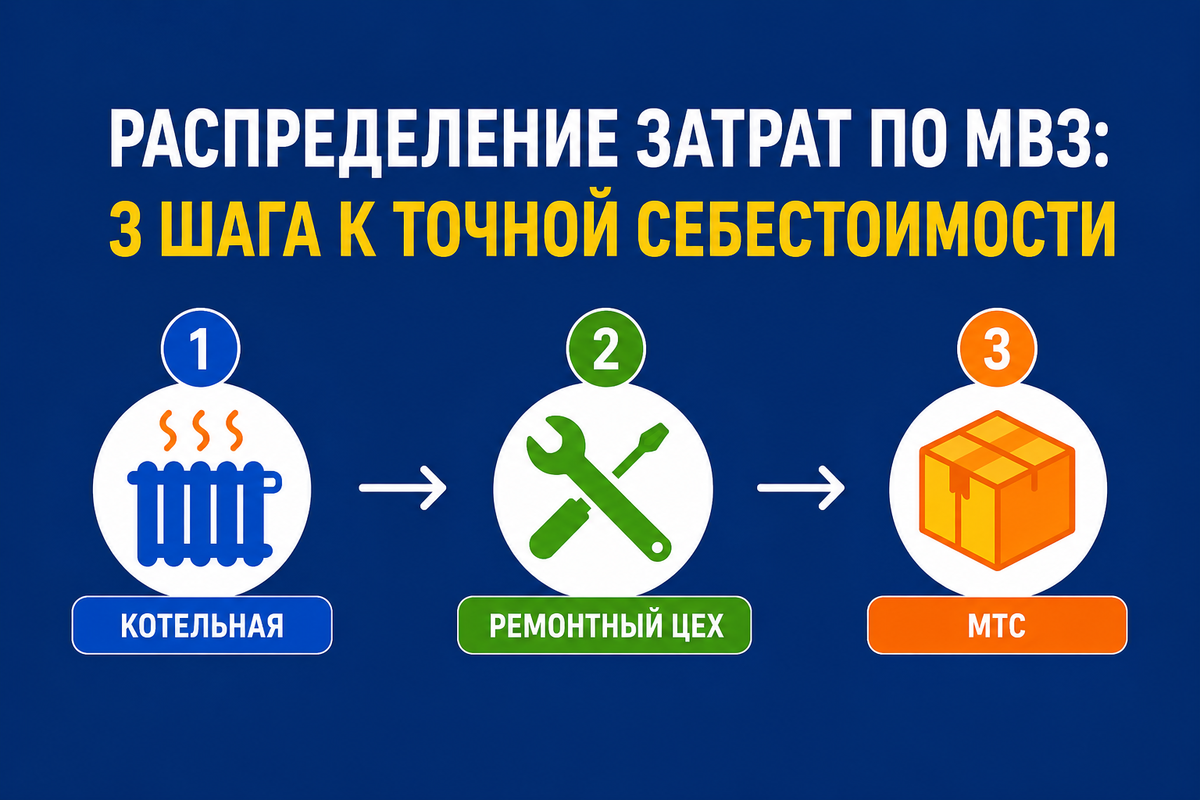
Шаг 3. МТС
Обеспечивает подразделения материалами.
База распределения: стоимость поставленных материалов.
Что важно понять:
После каждого шага затраты одного подразделения «переходят» в другое.
Например:
- затраты котельной включаются в затраты ремонтного цеха;
- затем часть этих затрат вместе с затратами ремонтного цеха попадает в транспорт;
- в итоге все расходы доходят до основных МВЗ.
Итоговая логика:
- Собираем первичные затраты по МВЗ.
- Определяем, кто кому оказывает услуги.
- Последовательно распределяем вспомогательные затраты.
- Рассчитываем себестоимость единицы продукции или услуги.
Распределение затрат по МВЗ — это не сложная теория, а отражение реальной логики работы предприятия.
Если эта логика выстроена правильно, себестоимость становится понятной и обоснованной.
Сложные темы не обязательно изучать через длинные и перегруженные учебники. Иногда достаточно одной хорошо структурированной «капсулы», чтобы увидеть логику процесса и сразу применить её на практике.
Именно так построен проект QuickCaps Skills.
Мы разбираем экономику, бюджетирование, управленческий учёт, бизнес-планирование и цифровизацию простым языком, опираясь не на теорию ради теории, а на более чем 20-летний практический опыт работы в крупной компании нефтегазового комплекса.
Учись в моменте — действуй сразу.
Подписывайтесь на канал «Логика решений», чтобы получать новые капсулы знаний, которые помогают быстро понять суть и принимать более точные управленческие решения.