Налог на вклады в 2026 году: сколько придется заплатить и кому платить не нужно
Если в 2025 году ваши деньги лежали на банковском вкладе или накопительном счете и приносили проценты, осенью 2026 года самое время проверить налоговое уведомление. Речь идет не о налоге на сам вклад, а о НДФЛ с полученного процентного дохода.
При этом далеко не каждому вкладчику придется платить налог. Для доходов, полученных в 2025 году, действует необлагаемый минимум в размере 210 тысяч рублей. Если начисленные вам проценты не превысили эту сумму, налог платить не придется.
Разбираемся, как ФНС рассчитывает налог на вклады в 2026 году, откуда берется сумма в 210 тысяч рублей, где посмотреть расчет, когда необходимо заплатить налог и какие ситуации могут изменить итоговую сумму.
Налог на вклады в 2026 году: за какой год придется платить?
Налог, который вкладчики получают в налоговых уведомлениях в 2026 году, относится к процентному доходу, полученному в 2025 году.
Самостоятельно рассчитывать сумму налога и подавать декларацию только из-за процентов по банковским вкладам гражданину не требуется. Необходимые сведения банки передают в налоговую службу, а ФНС на их основании рассчитывает налог.
Причем учитывается не каждый вклад отдельно. Процентный доход суммируется по соответствующим счетам и вкладам, поэтому наличие нескольких депозитов в разных банках само по себе не позволяет применять необлагаемый минимум отдельно к каждому из них.
Иными словами, если у человека есть три вклада в трех банках, налоговая рассматривает соответствующий процентный доход в совокупности.
С какой суммы процентов платится налог?
Главная цифра, которую стоит запомнить вкладчикам в 2026 году, составляет 210 тысяч рублей.
Необлагаемый минимум рассчитывается по формуле: 1 миллион рублей умножается на максимальную ключевую ставку Банка России, действовавшую в течение соответствующего налогового периода.
В 2025 году максимальная ключевая ставка составляла 21%. Поэтому необлагаемый процентный доход составил: 1 000 000 × 21% = 210 000 рублей.
Важно понимать принцип: налогом облагается не сумма денег, которую вы положили в банк, а процентный доход.
Если за весь 2025 год вы получили по вкладам 180 тысяч рублей процентов, налоговой базы для уплаты НДФЛ по этому основанию не возникает.
Если получили 300 тысяч рублей, налог рассчитывается только с суммы превышения: 300 000 − 210 000 = 90 000 рублей. При ставке 13% налог составит: 90 000 × 13% = 11 700 рублей.
Именно поэтому смотреть только на размер своего вклада недостаточно. Два человека могут держать в банке одинаковую сумму, но получить разный процентный доход из-за разных ставок, сроков размещения и условий депозитов.
Как ФНС рассчитывает налог на проценты по вкладам?
- Во-первых, значение имеет именно фактически полученный процентный доход.
- Во-вторых, проценты учитываются независимо от того, забирали вы их со счета или они капитализировались и увеличивали сумму вклада.
- В-третьих, при наличии нескольких вкладов и счетов процентный доход учитывается в совокупности.
С 2025 года для процентных доходов применяется отдельная налоговая база. Для налоговых резидентов используются ставки 13% и 15% в зависимости от размера соответствующих доходов.
Поэтому утверждение «у меня проценты меньше 210 тысяч, значит налог точно будет нулевым при любых обстоятельствах» тоже требует осторожности: при расчете учитываются предусмотренные законодательством параметры доходов, а не только один отдельно взятый депозит.
Пример: вклад в 1 миллион рублей
Представим, что человек разместил в банке 1 миллион рублей под 20% годовых и получил за год около 200 тысяч рублей процентов. В этом случае процентный доход находится ниже необлагаемого минимума в 210 тысяч рублей.
Сам миллион рублей налогом не облагается. Налог рассчитывается не с суммы вклада, а с процентного дохода, причем сначала применяется установленный необлагаемый минимум.
А теперь представим другой вариант: за год по нескольким банковским продуктам человек получил в общей сложности 300 тысяч рублей процентов. Тогда превышение составит 90 тысяч рублей, и именно оно становится базой для расчета налога по соответствующей ставке.
Такой пример показывает главное правило: 210 тысяч рублей — это не сумма вклада, которую можно держать без налога, а необлагаемая часть процентного дохода.
Где посмотреть доход по вкладам и проверить расчет?
Если вы хотите заранее понять, может ли появиться налог, не обязательно ждать бумажного уведомления. Информацию о доходах можно проверить в личном кабинете налогоплательщика. Там следует обратить внимание на сведения о доходах от банковских вкладов и счетов.
Это особенно полезно тем, у кого несколько депозитов, были вклады в разных банках или в течение года менялись условия размещения денег.
Проверка позволяет обнаружить возможное расхождение между собственными расчетами и сведениями, которые поступили в налоговую.
Если сумма кажется неправильной, не стоит просто игнорировать уведомление. Сначала необходимо проверить данные и выяснить, откуда появилась указанная сумма процентного дохода.
Когда придет налоговое уведомление и когда платить?
Налоговые уведомления за 2025 год направляются гражданам в 2026 году. В уведомлении может быть сразу несколько налогов, поэтому не стоит удивляться, если рядом с имущественными налогами появится сумма НДФЛ с процентного дохода по вкладам.
Крайний срок уплаты налогов, указанных в уведомлении за 2025 год, наступает 1 декабря 2026 года. Поэтому если уведомление уже появилось, откладывать его проверку на последние дни ноября не самая разумная стратегия.
Нужно ли подавать 3-НДФЛ из-за банковского вклада?
Для процентного дохода по банковским вкладам, который налоговая получает от банков, гражданину не требуется самостоятельно подавать декларацию только ради того, чтобы сообщить ФНС о полученных процентах.
Банк передает необходимые сведения налоговой службе, после чего ФНС производит расчет.
Это существенно упрощает процедуру для вкладчика: не нужно собирать справки по каждому депозиту и вручную складывать начисленные проценты. Но автоматический расчет не означает, что уведомление можно не проверять.
Наоборот, если у вас много счетов и вкладов, полезно сопоставить данные банка и налогового уведомления.
Какие вклады и счета не облагаются налогом?
Существуют ситуации, когда процентный доход не включается в расчет налога. В частности, при определенных условиях не учитываются проценты по рублевым счетам и вкладам, ставка по которым в течение всего года не превышает 1% годовых. Отдельно предусмотрены правила для счетов эскроу.
Поэтому вопрос «облагаются ли налогом все банковские вклады?» имеет однозначный ответ: нет, законодательство предусматривает исключения.
Есть и специальные ситуации с длительными вкладами, когда момент фактической выплаты процентов имеет значение для налогового расчета. Поэтому по депозитам с выплатой дохода в конце длительного срока особенно важно смотреть не только на рекламную ставку, но и на условия начисления и выплаты процентов.
Что делать, если денег на налог нет?
Если налог уже рассчитан и указан в уведомлении, игнорировать его не стоит. При просрочке платежа возникает задолженность и начисляются пени. В дальнейшем налоговый орган может использовать предусмотренные законом процедуры взыскания.
Поэтому лучше заранее проверить уведомление, определить сумму обязательства и не переносить оплату на последний момент.
Особенно это важно для людей, которые привыкли автоматически продлевать вклады. После окончания срока одного депозита деньги могут перейти на новый продукт с совершенно другими условиями, а процентный доход за следующий период будет уже другим.
Как не потерять доходность из-за условий вклада?
Сам налог не является единственным фактором, который стоит учитывать вкладчику. Гораздо чаще проблема возникает из-за невнимательности к условиям банковского продукта.
Например, привлекательная ставка может действовать только первые несколько месяцев. В другом случае максимальный процент предоставляется при выполнении определенного условия. Где-то доход зависит от минимального остатка, а где-то повышенная ставка доступна только новым клиентам.
Поэтому перед размещением крупной суммы полезно проверить:
- срок действия повышенной ставки;
- условия досрочного снятия;
- порядок капитализации процентов;
- возможность пополнения;
- условия автоматической пролонгации;
- размер ставки после окончания рекламного периода;
- наличие государственной страховки вклада.
Именно последний пункт особенно важен, если сумма сбережений значительная.
Где сейчас можно встретить повышенные ставки по вкладам?
В условиях снижения ставок по депозитам особенно внимательно стоит относиться к временным предложениям. Высокая ставка может выглядеть заманчиво, но ее срок действия и дополнительные условия необходимо изучить до оформления вклада.
На этом фоне отдельного внимания заслуживают предложения агрегаторов, где можно сравнить несколько банковских продуктов в одном месте.
Так, например, сегодня на «Финуслугах» пока еще доступны вклады под рекордные 25% годовых. Поэтому, если вы собирались разместить на вкладе средства, то самое время, считаю, это сделать.
Почему это можно назвать «последним шансом» не только защитить свои сбережения от инфляции, но и заработать на них? Здесь все просто:
- Во-первых, такие ставки — это уже не рыночная норма, а акционные предложения, которые сильно ограничены по времени и могут исчезнуть в любой момент;
- Во-вторых, при дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам;
- В-третьих, Центробанк продолжает цикл смягчения денежно-кредитной политики, а значит ставки по банковским депозитам неизбежно будут снижаться.
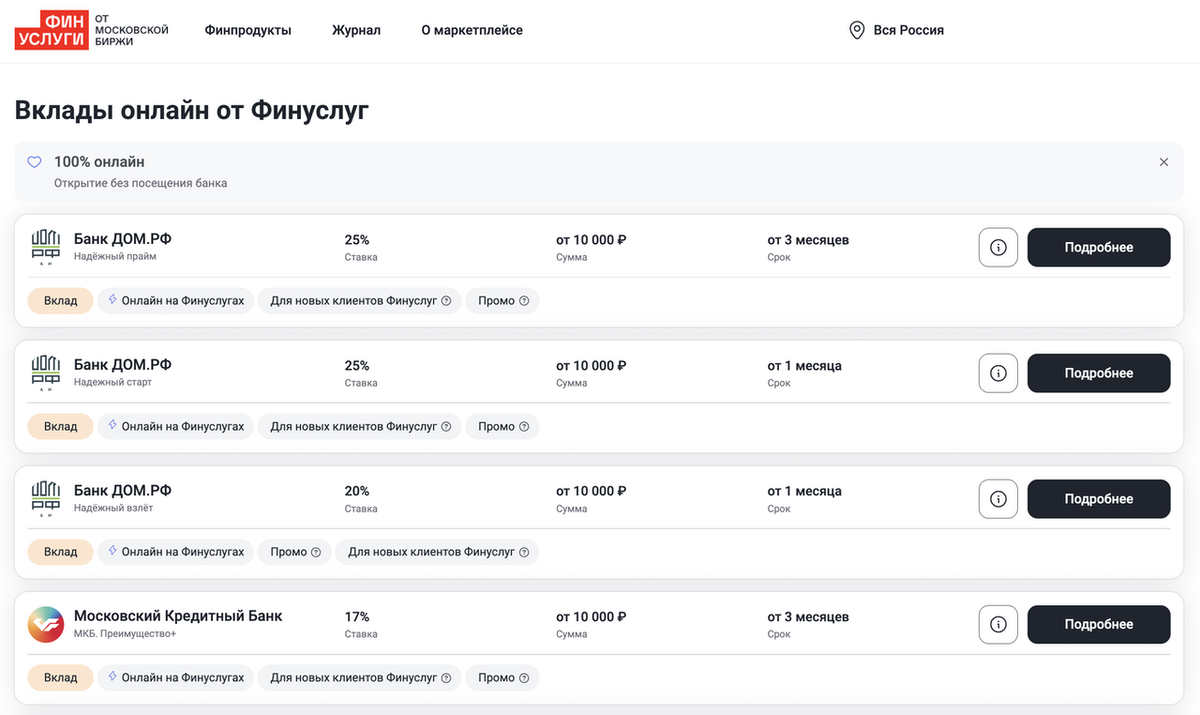
Открыть вклад под 25% годовых через сервис «Финуслуги» можно полностью онлайн буквально за 10-15 минут. Для этого не придется идти в офис банка, так как весь процесс оформления происходит дистанционно.
Также хочу отдельно отметить, что все вклады, которые представлены на «Финуслугах» застрахованы государством через АСВ. Размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке.
Поэтому, если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками.
Реклама. Рекламодатель: ПАО “Московская Биржа”. ИНН 7702077840 erid: 2W5zFG3KUT2
При этом рекламную информацию стоит воспринимать именно как отдельное предложение, а не как замену проверке условий конкретного вклада. Даже высокая ставка не отменяет необходимости прочитать договор и посмотреть срок действия предложения.
Как мошенники используют тему налога на вклады?
Осенью налоговая тематика становится особенно удобной для мошенников. Человеку может прийти сообщение якобы от ФНС или банка с текстом о «задолженности по налогу на вклад». Далее предлагается срочно перейти по ссылке, оплатить небольшую сумму или подтвердить банковские данные. Такие сообщения должны насторожить.
Не следует переходить в личный кабинет ФНС по ссылке из случайного сообщения или передавать кому-либо данные банковской карты, код из СМС и пароль от интернет-банка.
Безопаснее самостоятельно открыть официальный сайт или приложение соответствующего ведомства и проверить информацию там.
Особенно подозрительны сообщения с угрозами вроде «счет будет заблокирован через 30 минут» или «налог необходимо оплатить немедленно по указанной ссылке».
Частые вопросы о налоге на вклады в 2026 году
- Нужно ли платить налог со всей суммы вклада? Нет. Налог относится к процентному доходу, а не к сумме денежных средств, размещенных в банке.
- Если я получил меньше 210 тысяч рублей процентов, нужно ли платить налог? При отсутствии иных обстоятельств, влияющих на расчет, процентный доход в пределах установленного необлагаемого минимума налогом не облагается.
- Учитываются ли вклады в разных банках? Да. Процентные доходы учитываются в совокупности в соответствии с правилами налогового законодательства.
- Нужно ли самому сообщать ФНС о банковском вкладе? Как правило, нет. Сведения о процентном доходе передают сами банки.
- Когда нужно заплатить налог за доходы по вкладам за 2025 год? Крайний срок уплаты налогов, указанных в уведомлении, — 1 декабря 2026 года.
- Можно ли проверить расчет до оплаты? Да. Информацию о доходах и налоговом уведомлении можно проверить через личный кабинет налогоплательщика.
- Что делать, если сумма кажется неправильной? Нужно проверить сведения о процентном доходе и выяснить причину расхождения. Если данные банка переданы неверно, вопрос необходимо уточнять с соответствующей кредитной организацией.
Главное, что стоит запомнить вкладчику
Налог на вклады в 2026 году не означает, что государство забирает часть всех денег, которые человек держит в банке.
Речь идет о налоге с процентного дохода, полученного в 2025 году. При расчете применяется необлагаемый минимум в размере 210 тысяч рублей, а налоговая служба получает необходимые сведения от банков и рассчитывает обязательство автоматически.
Поэтому вкладчику стоит сделать всего несколько вещей: проверить свои процентные доходы, посмотреть налоговое уведомление, убедиться в правильности расчета и не пропустить срок уплаты 1 декабря 2026 года.
И отдельно стоит помнить о безопасности. Настоящее налоговое уведомление необходимо проверять через официальные сервисы, а не по ссылкам из подозрительных сообщений.
В конечном счете налог на проценты по вкладам становится гораздо менее пугающим, когда понятна простая последовательность: сколько процентов получено → какой необлагаемый минимум применяется → какая сумма превышения возникла → какой налог указан в уведомлении.
А как считаете вы: налог на проценты по банковским вкладам должен рассчитываться полностью автоматически или вкладчику все-таки стоит предоставлять возможность самостоятельно подтверждать данные о своих доходах? Обязательно поделитесь своим мнением в комментариях!
Также подписывайтесь на мой канал, это мотивирует меня чаще писать для вас статьи на разные популярные темы.
Популярное на канале: